Domain rasend-schnell.de kaufen?
Wir ziehen mit dem Projekt
rasend-schnell.de um.
Sind Sie am Kauf der Domain
rasend-schnell.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rasend-schnell.de kaufen?
Wann verjährt Einkommensteuer 2014?
Die Verjährungsfrist für die Einkommensteuer 2014 beträgt grundsätzlich vier Jahre. Das bedeutet, dass das Finanzamt bis zum Ablauf des vierten Jahres nach der Steuerentstehung eine Steuerfestsetzung vornehmen kann. In diesem Fall müsste die Einkommensteuererklärung für das Jahr 2014 bis spätestens Ende 2018 abgegeben werden. Wenn die Steuererklärung verspätet abgegeben wurde, verlängert sich die Verjährungsfrist entsprechend. Es ist daher ratsam, die Steuererklärung rechtzeitig einzureichen, um mögliche Nachzahlungen oder Sanktionen zu vermeiden. **
Wie viel Einkommensteuer Freiberufler?
Wie viel Einkommensteuer Freiberufler zahlen müssen, hängt von ihrem Einkommen ab. Freiberufler müssen Einkommensteuer auf ihre Gewinne zahlen, die sie durch ihre selbstständige Tätigkeit erzielen. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz des Freiberuflers, der sich nach seinem zu versteuernden Einkommen richtet. Es gibt verschiedene Steuerklassen und Freibeträge, die berücksichtigt werden können, um die Steuerlast zu minimieren. Es ist ratsam, einen Steuerberater zu konsultieren, um die genaue Höhe der Einkommensteuer für Freiberufler zu ermitteln. **
Ähnliche Suchbegriffe für Einkommensteuer
Top-Angebote
Produkte zum Begriff Einkommensteuer:
-
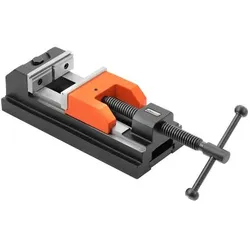
FLOTT Maschinenschraubstock Felix 100 2.0Felix 2.0 Einfach und sicher gebohrt – Dank des innovativen Bohrmaschinenschraubstocks von Felix Röwekämper. Der Bohrmaschinenschraubstock zur frei justierbaren Aufspannung des Werkstücks. Einfach, schnell, sicher und besser zu bedienen. Mit zwei Handgriffen ist der Schraubstock auf dem Werktisch aufgespannt, präzise justiert gesichert. Patentierter Aufspannmechanismus sorgt für ein Aufspannen des Schraubstocks mit einem Handgriff Kein Mitdrehen oder Hochschlagen des Schraubstocks (Verdrehsicherung) Frei positionierbar und volle Beweglichkeit des Schraubstocks Kurze Rüstzeit, schnelles Aufspannen (bis zu 95 % Zeitersparnis) Vergrößerter Verfahrweg und größere Spannweite Serienmäßige Ausstattung Prismenbacken mit Absatz, sowie horizontalen und vertikalen Aussparungen für großes Spektrum an Werkstücken Gehärtete und präzisionsgeschliffene Spannbacken keine zusätzlichen Spannmittel mehr notwendig Vorbereitung (Bild 3) Die Klemmschiene [3] in den Grundkörper des Schraubstocks einlegen (sofern nicht vormontiert), die Zylinderschraube [1] in den Schraubstock einlegen und leicht anziehen. Der T-Nutenstein [4] sollte nach Montage in die T-Nute des Arbeitstisches in der Nut frei verschiebbar sein. Der Schraubstock ist nun frei und sicher positionierbar. Positionierung & Fixierung (Bild 4) Den Schraubstock an die gewünschte Position verschieben. Die Zylinderschraube [1] anziehen, damit sich die Klemmschiene [3] anhebt und sich somit der T-Nutenstein [4] im Maschinentisch verspannt. Dadurch ist der Schraubstock in seiner sicher Position fixiert. Verdrehsicherung (Bild 5) Die Sechskantschraube [2] ist im Längsloch über die Schlüsselweite geführt. Kommt es zu einer Verdrehung im Uhrzeigersinn, wird die Sechskantschraube [2] automatisch noch stärker angezogen und sichert somit den Schraubstock vor dem Weiterdrehen.481,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt keine Einkommensteuer?
Wer zahlt keine Einkommensteuer? In Deutschland sind beispielsweise Kinder und Jugendliche unter 18 Jahren von der Einkommensteuer befreit, da sie noch nicht voll geschäftsfähig sind. Ebenso sind Personen mit einem zu geringen Einkommen, das unter dem Grundfreibetrag liegt, von der Einkommensteuerpflicht befreit. Zudem gibt es bestimmte Einkommensarten, wie beispielsweise steuerfreie Kapitaleinkünfte bis zu einem bestimmten Betrag, die nicht der Einkommensteuer unterliegen. Es gibt auch spezielle Regelungen für bestimmte Berufsgruppen oder Situationen, die von der Einkommensteuer befreit sind. **
-
Wie viel Einkommensteuer Selbständige?
"Die Höhe der Einkommensteuer für Selbständige hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn, den Betriebsausgaben und den persönlichen Freibeträgen. Selbständige müssen in der Regel Einkommensteuer auf ihren Gewinn zahlen, der sich aus den Einnahmen abzüglich der Betriebsausgaben ergibt. Es gibt auch spezielle Regelungen und Steuersätze für Selbständige, je nachdem in welcher Branche sie tätig sind. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Einkommensteuer für Selbständige zu ermitteln." **
-
Was bedeutet Einkommensteuer Nachzahlung?
Was bedeutet Einkommensteuer Nachzahlung? Eine Einkommensteuer Nachzahlung tritt auf, wenn ein Steuerzahler mehr Steuern zahlen muss, als er bereits im Voraus geleistet hat. Dies kann auf verschiedene Gründe zurückzuführen sein, wie zum Beispiel unerwartete Einkommenssteigerungen, falsche Steuererklärungen oder nicht berücksichtigte Abzüge. Die Nachzahlung muss innerhalb einer bestimmten Frist beglichen werden, um Strafzinsen oder andere Konsequenzen zu vermeiden. Es ist wichtig, die Steuererklärung sorgfältig zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um unerwartete Nachzahlungen zu vermeiden. **
-
Was bedeutet Einkommensteuer Vorauszahlung?
Was bedeutet Einkommensteuer Vorauszahlung? Einkommensteuer Vorauszahlung bezieht sich auf die Zahlungen, die Steuerzahler im Voraus leisten, um ihre Steuerschuld für das laufende Steuerjahr zu decken. Diese Vorauszahlungen werden in der Regel vierteljährlich geleistet und dienen dazu, die Steuerlast gleichmäßig über das Jahr zu verteilen. Am Ende des Steuerjahres wird dann die tatsächliche Steuerschuld berechnet und mit den bereits geleisteten Vorauszahlungen verrechnet. Falls zu viel gezahlt wurde, erhält der Steuerzahler eine Rückerstattung, bei zu geringen Zahlungen muss er nachzahlen. **

Wann beginnt Zinslauf Einkommensteuer?
Der Zinslauf bei der Einkommensteuer beginnt in der Regel am Tag nach Ablauf der gesetzlichen Zahlungsfrist. Diese Frist variiert je nach Steuerart und kann beispielsweise am 15. Juli des Folgejahres für die Einkommensteuer enden. Ab diesem Zeitpunkt werden Verzugszinsen fällig, die den geschuldeten Betrag erhöhen. Es ist daher wichtig, die Steuer rechtzeitig zu zahlen, um zusätzliche Kosten zu vermeiden. Bei einer verspäteten Zahlung kann der Zinslauf auch rückwirkend bis zum Zeitpunkt der ursprünglichen Fälligkeit der Steuer beginnen. **
Was unterliegt der Einkommensteuer?
Was unterliegt der Einkommensteuer? Die Einkommensteuer unterliegt grundsätzlich allen Einkünften einer Person, die aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften stammen. Dazu zählen beispielsweise Gehälter, Honorare, Zinsen, Dividenden und Mieteinnahmen. Auch Einkünfte aus dem Verkauf von Wertpapieren oder Immobilien können der Einkommensteuer unterliegen. Es gibt jedoch auch steuerfreie Einkünfte, wie beispielsweise Kindergeld, bestimmte Sozialleistungen oder steuerfreie Zuschläge zum Arbeitslohn. **
Top-Angebote
Produkte zum Begriff Einkommensteuer:
-
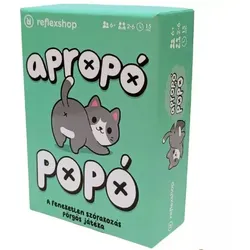
Apropos Po-Po – rasantes GesellschaftsspielDas Apropó Popó Reaktionsspiel ist ein fröhliches, rasantes Spiel, bei dem Schnelligkeit, Aufmerksamkeit und ein gutes Reaktionsvermögen im Mittelpunkt stehen. Dank des humorvollen Themas sorgt es schnell für lockere Stimmung und ist daher eine gute Wahl als Familienspiel oder für Treffen mit Freunden. Während des Spiels müssen die Teilnehmenden blitzschnell auf die Aufgaben reagieren und gleichzeitig immer das Spielgeschehen im Blick behalten. Durch den leicht verständlichen Ablauf kann man schnell loslegen, und auch in kurzer Zeit ist eine spannende Partie möglich. Produkteigenschaften Verlag: Reflexshop Produktkategorie: Gesellschaftsspiel, Reaktionsspiel, Partyspiel Hauptfunktion: Gesellschaftsspiel, das schnelle Reaktionen und hohe Aufmerksamkeit erfordert Material: Kunststoff, Karton Maße: Verpackung 4 × 41 × 15 cm Weitere wichtige Merkmale: humorvolles Po-Thema, rasantes Spiel, Aufgaben, die schnelle Reaktionen verlangen Eines der wichtigsten Elemente von Apropó Popó ist die Schnelligkeit. Die Spielenden sollten stets auf der Hut sein, denn die richtige Reaktion im richtigen Moment kann im Spielverlauf entscheidend sein. Das humorvolle Thema sorgt während des Spiels garantiert für gute Laune, und die kurzen Runden ermöglichen es, nach einer Partie sofort die nächste zu starten. Durch die abwechslungsreichen Spielsituationen verläuft jede Runde ein bisschen anders. Das Spiel fordert außerdem Aufmerksamkeit, Konzentration und Reaktionszeit heraus. Die Spielenden müssen nicht nur auf ihre eigenen Aufgaben achten, sondern auch auf die Züge der anderen. Aufgrund des schnellen und einfachen Spielablaufs ist Apropó Popó eine unterhaltsame Wahl für Familienspiele, Treffen mit Freunden oder Partys. Für wen ist das Spiel geeignet? Das Apropó Popó Reaktions-Gesellschaftsspiel ist ideal für alle, die humorvolle, rasante Gesellschaftsspiele mögen und dabei gerne ihre Schnelligkeit und ihr Reaktionsvermögen testen. Es ist eine gute Wahl für Runden, in denen Lachen und schnell wechselnde Spielsituationen ein wichtiger Teil des gemeinsamen Spielerlebnisses sind. Verpackungsgröße: 4 × 41 × 15 cm Wenn ihr Lust auf ein schnelles, turbulentes, lustiges Kartenspiel habt, bei dem gute Reflexe gefragt sind, dann ist dieses Spiel eine richtig gute Wahl – denn es ist schnell, turbulent, witzig und verlangt nach starken Reflexen. Vielleicht hat es ja auch deshalb gerade Reflexshop herausgebracht (völlig grundloses Wortspiel – Anm. d. Red.).Die Regeln sind in etwa dreieinhalb Minuten gelernt und das Spiel ist ein sicherer Hit für Grundschulkinder, denn seinem Namen alle Ehre machend müsst ihr darin tatsächlich auch Pos suchen. Ziel ist es, alle Karten zu sammeln – dafür müsst ihr die Schnellsten sein. Bei einem Treffer müsst ihr so schnell wie möglich auf die entsprechenden Kartenstapel schlagen, um sie zu bekommen. Ein Treffer liegt vor, wenn von einem Tier sowohl der Kopf als auch der Po „auf dem Tisch liegt“. Eine Besonderheit im Spiel sind Karten, auf denen zusätzlich noch ein Haufen Kacka abgebildet ist. In diesem Fall müsst ihr so schnell wie möglich auf das „Kackfeld“ schlagen – selbstverständlich wieder so flott wie möglich.Mehr will ich zu diesem Kartenspiel gar nicht verraten – probiert es einfach mit den Kindern der unteren Klassenstufen aus! Für den Sommer, Pausen zwischen den Schulstunden oder freie zehn Minuten ist es perfekt geeignet.Ach ja, eines muss ich noch erwähnen: Die Grafik ist einfach zuckersüß.9,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
FLOTT Maschinenschraubstock Felix 100 2.0Felix 2.0 Einfach und sicher gebohrt – Dank des innovativen Bohrmaschinenschraubstocks von Felix Röwekämper. Der Bohrmaschinenschraubstock zur frei justierbaren Aufspannung des Werkstücks. Einfach, schnell, sicher und besser zu bedienen. Mit zwei Handgriffen ist der Schraubstock auf dem Werktisch aufgespannt, präzise justiert gesichert. Patentierter Aufspannmechanismus sorgt für ein Aufspannen des Schraubstocks mit einem Handgriff Kein Mitdrehen oder Hochschlagen des Schraubstocks (Verdrehsicherung) Frei positionierbar und volle Beweglichkeit des Schraubstocks Kurze Rüstzeit, schnelles Aufspannen (bis zu 95 % Zeitersparnis) Vergrößerter Verfahrweg und größere Spannweite Serienmäßige Ausstattung Prismenbacken mit Absatz, sowie horizontalen und vertikalen Aussparungen für großes Spektrum an Werkstücken Gehärtete und präzisionsgeschliffene Spannbacken keine zusätzlichen Spannmittel mehr notwendig Vorbereitung (Bild 3) Die Klemmschiene [3] in den Grundkörper des Schraubstocks einlegen (sofern nicht vormontiert), die Zylinderschraube [1] in den Schraubstock einlegen und leicht anziehen. Der T-Nutenstein [4] sollte nach Montage in die T-Nute des Arbeitstisches in der Nut frei verschiebbar sein. Der Schraubstock ist nun frei und sicher positionierbar. Positionierung & Fixierung (Bild 4) Den Schraubstock an die gewünschte Position verschieben. Die Zylinderschraube [1] anziehen, damit sich die Klemmschiene [3] anhebt und sich somit der T-Nutenstein [4] im Maschinentisch verspannt. Dadurch ist der Schraubstock in seiner sicher Position fixiert. Verdrehsicherung (Bild 5) Die Sechskantschraube [2] ist im Längsloch über die Schlüsselweite geführt. Kommt es zu einer Verdrehung im Uhrzeigersinn, wird die Sechskantschraube [2] automatisch noch stärker angezogen und sichert somit den Schraubstock vor dem Weiterdrehen.481,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann verjährt Einkommensteuer 2014?
Die Verjährungsfrist für die Einkommensteuer 2014 beträgt grundsätzlich vier Jahre. Das bedeutet, dass das Finanzamt bis zum Ablauf des vierten Jahres nach der Steuerentstehung eine Steuerfestsetzung vornehmen kann. In diesem Fall müsste die Einkommensteuererklärung für das Jahr 2014 bis spätestens Ende 2018 abgegeben werden. Wenn die Steuererklärung verspätet abgegeben wurde, verlängert sich die Verjährungsfrist entsprechend. Es ist daher ratsam, die Steuererklärung rechtzeitig einzureichen, um mögliche Nachzahlungen oder Sanktionen zu vermeiden. **
-
Wie viel Einkommensteuer Freiberufler?
Wie viel Einkommensteuer Freiberufler zahlen müssen, hängt von ihrem Einkommen ab. Freiberufler müssen Einkommensteuer auf ihre Gewinne zahlen, die sie durch ihre selbstständige Tätigkeit erzielen. Die Höhe der Einkommensteuer richtet sich nach dem persönlichen Steuersatz des Freiberuflers, der sich nach seinem zu versteuernden Einkommen richtet. Es gibt verschiedene Steuerklassen und Freibeträge, die berücksichtigt werden können, um die Steuerlast zu minimieren. Es ist ratsam, einen Steuerberater zu konsultieren, um die genaue Höhe der Einkommensteuer für Freiberufler zu ermitteln. **
-
Wer zahlt keine Einkommensteuer?
Wer zahlt keine Einkommensteuer? In Deutschland sind beispielsweise Kinder und Jugendliche unter 18 Jahren von der Einkommensteuer befreit, da sie noch nicht voll geschäftsfähig sind. Ebenso sind Personen mit einem zu geringen Einkommen, das unter dem Grundfreibetrag liegt, von der Einkommensteuerpflicht befreit. Zudem gibt es bestimmte Einkommensarten, wie beispielsweise steuerfreie Kapitaleinkünfte bis zu einem bestimmten Betrag, die nicht der Einkommensteuer unterliegen. Es gibt auch spezielle Regelungen für bestimmte Berufsgruppen oder Situationen, die von der Einkommensteuer befreit sind. **
-
Wie viel Einkommensteuer Selbständige?
"Die Höhe der Einkommensteuer für Selbständige hängt von verschiedenen Faktoren ab, wie z.B. dem Gewinn, den Betriebsausgaben und den persönlichen Freibeträgen. Selbständige müssen in der Regel Einkommensteuer auf ihren Gewinn zahlen, der sich aus den Einnahmen abzüglich der Betriebsausgaben ergibt. Es gibt auch spezielle Regelungen und Steuersätze für Selbständige, je nachdem in welcher Branche sie tätig sind. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Einkommensteuer für Selbständige zu ermitteln." **
Ähnliche Suchbegriffe für Einkommensteuer
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Einkommensteuer Nachzahlung?
Was bedeutet Einkommensteuer Nachzahlung? Eine Einkommensteuer Nachzahlung tritt auf, wenn ein Steuerzahler mehr Steuern zahlen muss, als er bereits im Voraus geleistet hat. Dies kann auf verschiedene Gründe zurückzuführen sein, wie zum Beispiel unerwartete Einkommenssteigerungen, falsche Steuererklärungen oder nicht berücksichtigte Abzüge. Die Nachzahlung muss innerhalb einer bestimmten Frist beglichen werden, um Strafzinsen oder andere Konsequenzen zu vermeiden. Es ist wichtig, die Steuererklärung sorgfältig zu überprüfen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um unerwartete Nachzahlungen zu vermeiden. **
-
Was bedeutet Einkommensteuer Vorauszahlung?
Was bedeutet Einkommensteuer Vorauszahlung? Einkommensteuer Vorauszahlung bezieht sich auf die Zahlungen, die Steuerzahler im Voraus leisten, um ihre Steuerschuld für das laufende Steuerjahr zu decken. Diese Vorauszahlungen werden in der Regel vierteljährlich geleistet und dienen dazu, die Steuerlast gleichmäßig über das Jahr zu verteilen. Am Ende des Steuerjahres wird dann die tatsächliche Steuerschuld berechnet und mit den bereits geleisteten Vorauszahlungen verrechnet. Falls zu viel gezahlt wurde, erhält der Steuerzahler eine Rückerstattung, bei zu geringen Zahlungen muss er nachzahlen. **
-
Wann beginnt Zinslauf Einkommensteuer?
Der Zinslauf bei der Einkommensteuer beginnt in der Regel am Tag nach Ablauf der gesetzlichen Zahlungsfrist. Diese Frist variiert je nach Steuerart und kann beispielsweise am 15. Juli des Folgejahres für die Einkommensteuer enden. Ab diesem Zeitpunkt werden Verzugszinsen fällig, die den geschuldeten Betrag erhöhen. Es ist daher wichtig, die Steuer rechtzeitig zu zahlen, um zusätzliche Kosten zu vermeiden. Bei einer verspäteten Zahlung kann der Zinslauf auch rückwirkend bis zum Zeitpunkt der ursprünglichen Fälligkeit der Steuer beginnen. **
-
Was unterliegt der Einkommensteuer?
Was unterliegt der Einkommensteuer? Die Einkommensteuer unterliegt grundsätzlich allen Einkünften einer Person, die aus nichtselbständiger Arbeit, selbständiger Tätigkeit, Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften stammen. Dazu zählen beispielsweise Gehälter, Honorare, Zinsen, Dividenden und Mieteinnahmen. Auch Einkünfte aus dem Verkauf von Wertpapieren oder Immobilien können der Einkommensteuer unterliegen. Es gibt jedoch auch steuerfreie Einkünfte, wie beispielsweise Kindergeld, bestimmte Sozialleistungen oder steuerfreie Zuschläge zum Arbeitslohn. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.